近日线上股票配资公司,上海证监局公布了一份行政处罚决定书,对某保险资管公司研究部研究员恽某利用未公开信息进行交易的行为(俗称“老鼠仓”)作出处罚:责令依法处理非法持有的证券,并处以50万元罚款。此案历时3年8个月,最终趋同交易录得亏损,在无违法所得的情况下,50万元已是法定罚款区间的下限。
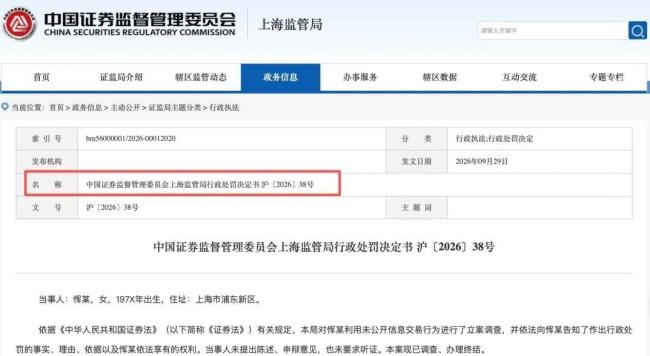
恽某,女,197X年出生,任职于某保险资管公司研究部,担任案涉组合研究员,负责投资决策等工作,知悉相关持仓、交易明细等未公开信息。2022年1月24日至2025年9月29日期间,恽某控制了两个光大证券账户,利用职务便利获取的未公开信息,自行或指使他人从事与案涉组合趋同的证券交易,但这些交易最终亏损。账户资金主要来自恽某及其配偶。
上海证监局认定,恽某的行为违反了《证券法》第五十四条第一款,构成违法行为。依据《证券法》第一百九十一条第二款,利用未公开信息交易没有违法所得或违法所得不足五十万元的,处五十万元以上五百万元以下罚款;本案无违法所得,处罚落在区间下限。保险资产管理公司的从业人员利用职务便利获取的未公开信息从事交易,适用该条款。
这张罚单不仅因为“亏钱还挨罚”而引人关注,更在于当事人的身份。通常情况下,投资决策权归基金经理,研究员只提供研究支持,但在部分中小资管机构中,研究员深度参与投资决策的情况确实存在。格上基金研究员毕梦姌表示,监管部门在本次处罚中并未以恽某的研究员头衔作为判定依据,而是以当事人实际工作权限为核心标准,认定恽某参与涉案投资组合的投资决策工作,掌握组合持仓、交易计划等未公开信息,将其划定为未公开信息知情人员。
毕梦姌指出,国内资管行业传统的信息隔离墙制度普遍以岗位职级、部门分工为基础搭建风控体系,但这套机制存在监管盲区。部分研究员、后台支持人员虽无正式头衔,但会深度参与投研决策、接触核心交易数据。传统隔离墙仅根据岗位标签划分权限,无法覆盖这类实质接触敏感信息的人员,容易滋生合规漏洞。
南开大学金融学教授田利辉认为,现有信息隔离制度往往依赖静态的职级与部门划分,忽视实际业务流转中的权力越界与交叉。资管机构必须从以岗定密向以权定密转变,动态追踪信息访问轨迹与交易指令流向,精准界定未公开信息知情人边界。
深圳市金融稳定发展研究院轮值院长董耀徽介绍,本案体现了利用未公开信息交易“不以获利结果为构成要件”的执法思路:只要利用职务便利获取的未公开信息实施了趋同交易,无论盈亏均构成违法。即便亏损且无违法所得,50万元法定下限罚款仍是对违法行为的刚性惩戒。
一般情况下,“老鼠仓”常见于公募基金、私募基金等持有或接触大额投资组合的持牌金融机构。2021年至2025年,中国证监会共对42起“老鼠仓”案件立案调查,向公安机关移送17起。从罚单分布看,公募基金领域最为高发,但监管查处范围正逐步向保险资管、券商等延伸。
田利辉解释称,保险资管领域的“老鼠仓”罚单相对少见,并非因为道德风险低,而是源于投资久期长、交易频次低、账户嵌套复杂等监测壁垒。不过,监测壁垒正在被监管科技逐步打破。董耀徽认为,本案历经近4年追踪并精准锁定违法事实,印证了监管部门在低频趋同识别与长周期行为画像能力上的提升,监管科技已能在海量低频交易中捕捉异常轨迹。
董耀徽建议,资管机构须补齐底层账户穿透申报短板,摸清从业人员及利益关联方的隐蔽账户底数;打破内部数据孤岛,建立覆盖研究、投资、交易全链条的敏感信息动态阻断机制;针对资管产品低频交易与长周期持仓特征,量身定制异常交易预警算法,构建契合自身业务逻辑的数字化合规防线。敏感信息岗位的界定不应拘泥于职务标签线上股票配资公司,而应锚定其对未公开信息的实际触达能力与影响力。无论研究分析、交易执行还是风险控制与绩效评估,只要实质接触或推演出核心持仓与交易意图,就必须纳入敏感岗位范畴。
恒晟策略提示:文章来自网络,不代表本站观点。
- 上一篇:配资门户网官方平台 中国U23男足1-2憾负韩国 无缘亚运会决赛
- 下一篇:没有了
相关文章

沪深京指数
热点资讯